L’arrivée d’un bébé bouleverse votre quotidien et vous amène naturellement à repenser l’organisation de votre foyer. Passées les premières semaines d’adaptation, vous commencez à envisager l’avenir financier de votre enfant. Une question se pose alors rapidement : à partir de quel âge peut-on lui ouvrir un compte bancaire ? La réponse est simple : dès la naissance. En France, rien ne vous empêche d’ouvrir un produit d’épargne pour votre bébé afin de constituer progressivement un capital destiné à financer ses futurs projets.
- Les parents partageant l’autorité parentale peuvent ouvrir un compte d’épargne pour leur enfant dès sa naissance et gérer les fonds jusqu’à sa majorité
- Plusieurs produits sont disponibles : Livret A, LDDS, LEP, PEL, assurance-vie, chacun avec ses conditions et avantages fiscaux
- Ouvrir un compte tôt permet de bénéficier d’une longue période d’épargne et de générer des intérêts composés pour les projets futurs de l’enfant
- Les justificatifs d’identité de l’enfant et de ses représentants légaux sont nécessaires, avec possibilité de souscription en ligne ou en agence
Ouvrir un compte bancaire pour bébé : ce que dit la loi
En France, la législation autorise pleinement l’ouverture d’un compte bancaire pour un mineur dès sa naissance. En tant que parents partageant l’autorité parentale, vous disposez du droit de gérer les finances de votre enfant jusqu’à sa majorité. Concrètement, cela signifie que vous pouvez ouvrir un produit d’épargne au nom de votre bébé, avec ou sans l’accord explicite de l’autre parent dans la plupart des situations, bien que certains cas particuliers puissent nécessiter un accord conjoint.
Bon à savoir : L’autorité parentale confère aux parents le droit de déposer et de retirer de l’argent du compte de leur enfant. Il est considéré que ces opérations sont effectuées dans l’intérêt de l’enfant, notamment pour financer son éducation et ses besoins futurs.
Cette possibilité présente un intérêt majeur pour préparer l’avenir financier de votre enfant. L’épargne constituée progressivement pourra servir à financer son permis de conduire, ses études supérieures ou ses premiers pas dans la vie active. Un avantage fiscal non négligeable accompagne cette démarche : les livrets d’épargne des mineurs sont généralement exempts d’impôts, ce qui en fait une solution idéale pour rassembler et faire fructifier l’argent offert par l’entourage ou mis de côté régulièrement par les parents.
Il est important de préciser que pour un bébé, seuls les produits d’épargne sont accessibles, et non les comptes courants. Plusieurs options s’offrent à vous, notamment le livret A pour enfant que vous pouvez ouvrir dès la naissance, un produit d’épargne réglementé sans imposition particulièrement adapté aux mineurs. D’autres solutions existent également selon vos objectifs et votre situation financière.
Quels types de comptes peut-on ouvrir pour un enfant mineur ?
La France propose plusieurs produits d’épargne spécifiquement accessibles aux mineurs, chacun présentant des caractéristiques, des conditions d’accès et des avantages fiscaux différents. Voici les principales options disponibles pour constituer l’épargne de votre enfant :
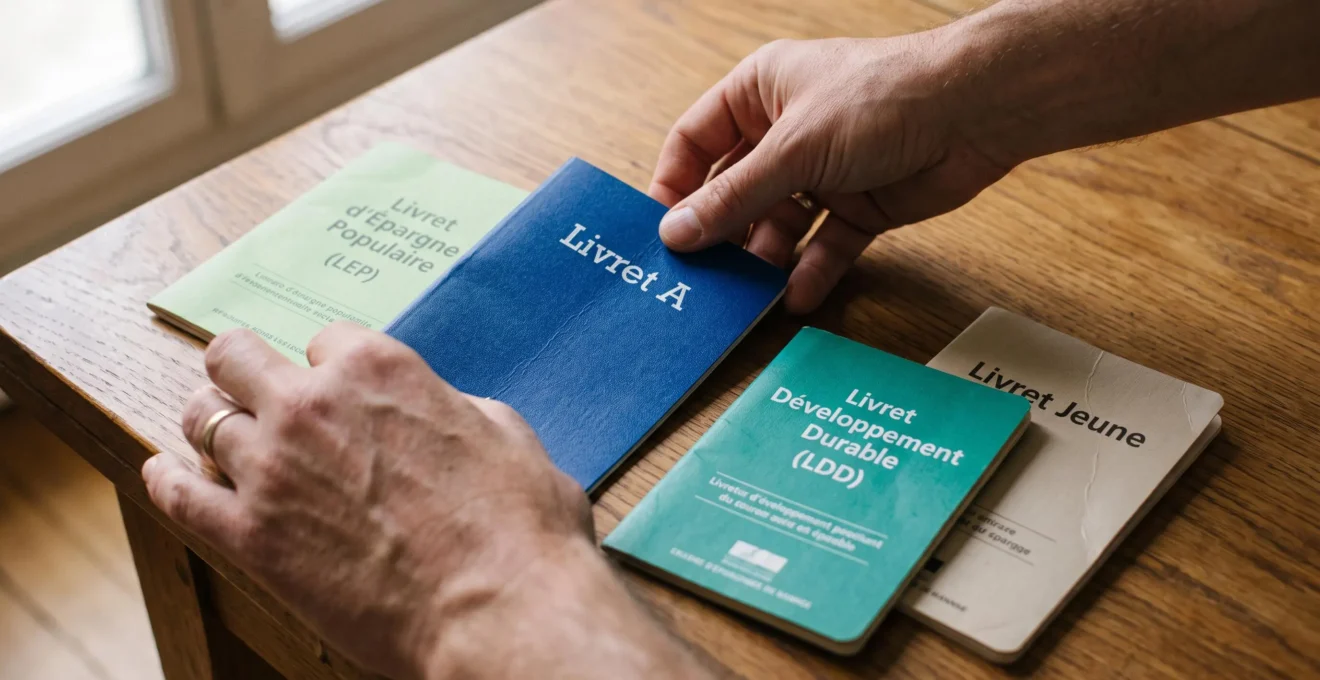
- Le Livret A : produit d’épargne réglementé par l’État, accessible à tous sans condition de ressources, totalement exonéré d’impôts et de prélèvements sociaux. C’est le placement le plus couramment choisi pour les enfants en raison de sa simplicité et de sa sécurité.
- Le Livret de Développement Durable et Solidaire (LDDS) : sa fiscalité est identique à celle du Livret A, mais ses conditions d’usage et son plafond diffèrent. Il constitue un complément intéressant une fois le Livret A ouvert.
- Le Livret d’Épargne Populaire (LEP) : réservé aux foyers dont les revenus ne dépassent pas un certain plafond de ressources, il propose un taux d’intérêt majoré particulièrement avantageux pour les personnes à revenus modestes.
- Le Plan d’Épargne Logement (PEL) : conçu pour préparer un futur projet immobilier, ce produit permet à votre enfant de bénéficier, le moment venu, de conditions avantageuses pour financer l’achat d’un bien immobilier.
- Le contrat d’assurance-vie : solution flexible offrant une grande diversité de supports d’investissement et des options fiscales avantageuses à long terme, particulièrement adaptée pour une épargne sur plusieurs décennies.
- Le Livret Jeune : accessible uniquement entre 12 et 25 ans, ce produit propose généralement un taux attractif et peut compléter les autres livrets lorsque votre enfant grandit.
Chaque produit répond à des objectifs différents. Le choix dépend de votre situation familiale, de vos revenus, de vos objectifs d’épargne et de l’horizon de placement envisagé. Pour faciliter la constitution progressive de cette épargne, de nombreux établissements proposent des services de versements programmés qui permettent d’alimenter automatiquement le compte de votre enfant chaque mois.
Les avantages et limites d’un compte bancaire pour bébé
Comme toute décision financière, l’ouverture d’un compte d’épargne pour votre bébé présente des bénéfices significatifs mais également certaines limites qu’il convient de connaître pour faire un choix éclairé.
Les principaux avantages
Ouvrir un compte dès la naissance de votre enfant vous permet de bénéficier de la plus longue période d’épargne possible. Cette durée maximale s’avère particulièrement intéressante pour les projets d’investissement à long terme, car elle laisse le temps à l’épargne de se constituer progressivement sans effort brutal sur votre budget.
Au lieu d’accumuler des objets dont votre bébé n’aura pas nécessairement besoin, vous pouvez choisir de placer chaque somme d’argent offerte par la famille et les amis sur son compte d’épargne. Cette stratégie permet de constituer progressivement un capital utile qui aidera votre enfant à réaliser ses projets futurs : financement d’études supérieures, achat d’une voiture, premiers mois de vie autonome ou constitution d’un apport pour un projet immobilier.
Le mécanisme des intérêts composés constitue un autre avantage majeur. En ajoutant régulièrement des sommes sur le compte de votre enfant, vous générez des intérêts qui s’ajoutent au capital et produisent eux-mêmes de nouveaux intérêts. Même pendant les périodes où vous ne versez rien, le compte continue de générer des gains. À noter également que certaines banques offrent un cadeau de bienvenue aux parents qui ouvrent un premier compte pour leur bébé, sous la forme d’une petite enveloppe de départ.
Les limites à connaître
La gestion partagée des finances entre les deux parents peut constituer un point de vigilance. En cas de désaccord ou de séparation, l’un des deux parents pourrait théoriquement utiliser l’argent à des fins personnelles ou pour ce qu’il estime être dans l’intérêt de l’enfant, sans que l’autre parent ne soit systématiquement consulté. Pour éviter ce type de situation, il est essentiel de discuter très sérieusement, dès l’ouverture du compte, des conditions d’utilisation des fonds déposés et de l’objectif poursuivi.
Attention à l’inflation : Les comptes d’épargne réglementés ne compensent pas toujours l’inflation des prix. Dans certaines périodes économiques, l’argent placé sur le livret de votre bébé peut perdre de sa valeur réelle avec les années, même en tenant compte des intérêts générés. Cette limite relative ne remet pas en cause l’intérêt d’épargner, mais invite à diversifier les placements sur le long terme.
Malgré ces limites, l’ouverture d’un compte d’épargne pour votre bébé reste une démarche pertinente à condition de bien définir vos objectifs et de communiquer clairement avec l’autre parent sur l’usage prévu de cette épargne.
Comment procéder à l’ouverture : démarches et conseils pratiques
L’ouverture d’un compte bancaire pour votre bébé nécessite de rassembler quelques documents administratifs et de choisir le mode de souscription le plus adapté à votre situation.
Les justificatifs à fournir
Pour ouvrir un compte d’épargne au nom de votre enfant mineur, vous devrez produire des justificatifs relatifs à son identité et à celle de ses représentants légaux. Les documents généralement demandés incluent :
- L’acte de naissance de l’enfant ou une copie de son livret de famille
- Une pièce d’identité valide de chaque parent exerçant l’autorité parentale
- Un justificatif de domicile récent
- Le formulaire de souscription complété et signé
La liste précise des documents peut légèrement varier selon l’établissement bancaire choisi. Il est recommandé de vérifier directement auprès de votre banque les pièces exactes à rassembler.
Ouverture en ligne ou en agence
Deux options s’offrent à vous pour procéder à l’ouverture du compte. La souscription en ligne présente l’avantage de la rapidité et de la simplicité : vous pouvez effectuer toutes les démarches depuis chez vous, à votre rythme, en envoyant les justificatifs de manière dématérialisée. Ce mode convient particulièrement bien aux parents à l’aise avec les outils numériques et disposant de peu de temps pour se déplacer.
L’ouverture en agence physique offre quant à elle un accompagnement personnalisé. Un conseiller bancaire peut répondre à vos questions, vous aider à choisir le produit le plus adapté à votre situation et vous expliquer précisément les modalités de fonctionnement. Cette option est recommandée si vous souhaitez bénéficier de conseils professionnels ou si vous préférez un contact humain direct. Que vous choisissiez de passer par un site spécialisé ou par une agence physique, les deux voies vous permettent d’ouvrir efficacement le compte de votre enfant.
Conseils pour une gestion optimale
Une fois le compte ouvert, gardez à l’esprit qu’il doit rester un produit d’épargne et non un compte de consommation courante. L’objectif est de faire fructifier progressivement l’argent pour financer des projets utiles à l’avenir de votre enfant : achat d’un ordinateur pour ses études, financement d’une formation professionnelle après le baccalauréat, ou constitution d’une réserve financière pour ses premiers pas dans la vie active.
Pour faciliter la constitution régulière de cette épargne sans effort particulier, pensez à mettre en place des versements programmés automatiques. Même de petites sommes déposées chaque mois produisent un effet significatif sur le long terme grâce au mécanisme des intérêts composés.
Au fur et à mesure que votre enfant grandit, impliquez-le progressivement dans la gestion de son épargne. Expliquez-lui la fonction de ce compte, montrez-lui l’évolution du capital, transmettez-lui les bases d’une gestion équilibrée de son budget. La capacité à épargner et à investir intelligemment en pesant les risques s’apprend dès le plus jeune âge, et ce compte constitue un excellent support pédagogique.
Solutions complémentaires ou alternatives
Si vous souhaitez améliorer les perspectives de rendement de l’épargne de votre enfant, vous pouvez envisager, en complément ou en remplacement du simple livret d’épargne, d’autres solutions comme un contrat d’assurance-vie offrant une plus grande diversité de supports d’investissement. Certains plans d’épargne spécifiques se consacrent au financement des études et peuvent bénéficier de bonus versés par des institutions publiques pour soutenir la formation des jeunes.
Pour explorer ces différentes options et identifier celles qui correspondent le mieux à votre situation familiale et à vos objectifs, n’hésitez pas à vous renseigner directement auprès de votre conseiller bancaire. Il pourra vous présenter les solutions disponibles et vous accompagner dans vos choix en fonction de votre profil et de vos besoins spécifiques.